Bundesverfassungsgericht: Firmenerben bevorzugt? Karlsruhe prüft Steuerprivilegien
Конституційний суд Німеччини перевіряє податкові пільги для спадкоємців бізнесу
Федеральний конституційний суд Німеччини розглядає скаргу спадкоємця приватного майна, який вважає, що пільги для спадкоємців бізнесу порушують принцип рівності. Рішення очікується за кілька місяців.
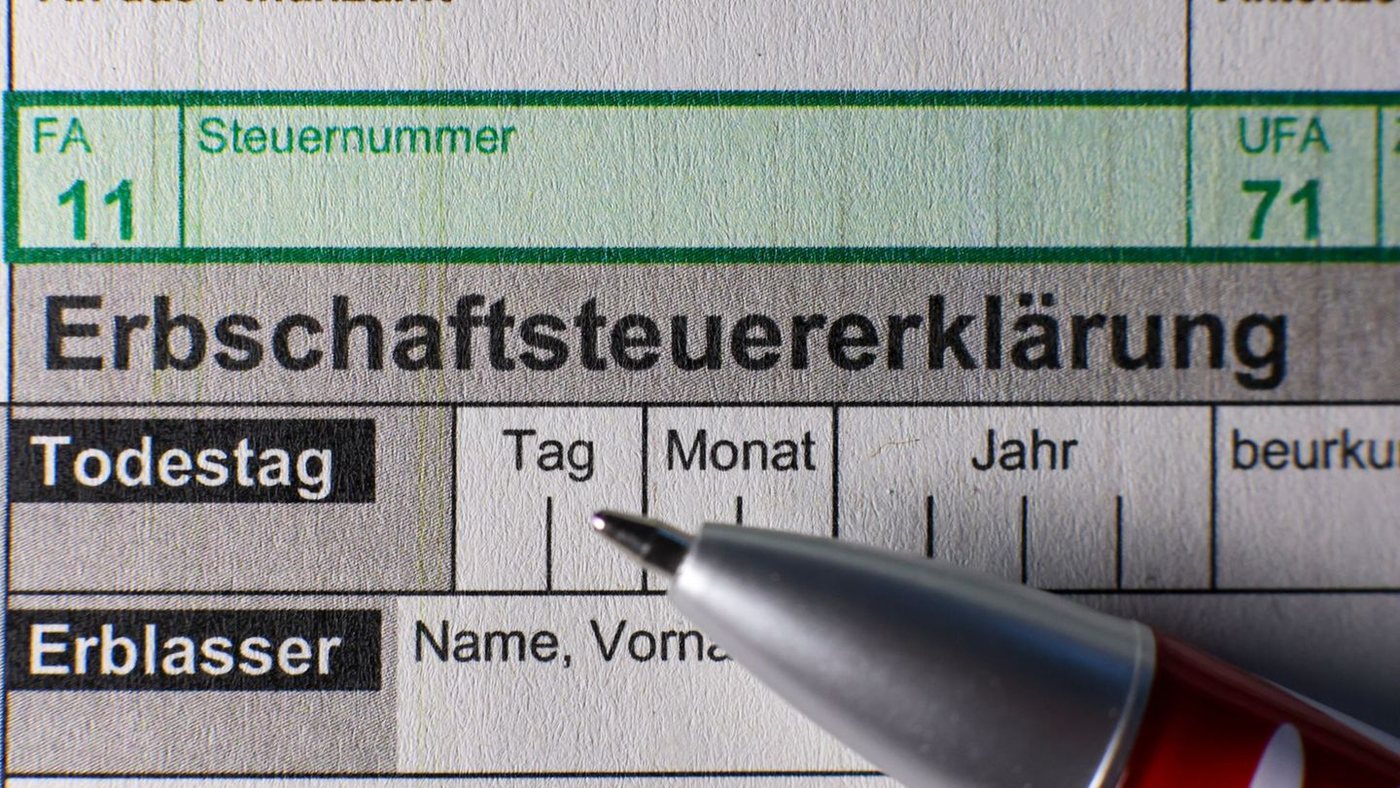
Федеральний конституційний суд Німеччини розпочав розгляд справи, яка може суттєво змінити систему оподаткування спадщини. У центрі уваги — широкі податкові пільги для тих, хто успадковує підприємства або частки в них. Скаргу подав чоловік, який отримав у спадок від тітки виключно приватне майно, а не бізнес-активи. Він стверджує, що його становище є дискримінаційним порівняно зі спадкоємцями підприємств, і вимагає перевірки цих правил на відповідність Основному закону.
Суд має з’ясувати, чи сумісні чинні привілеї для спадкоємців бізнесу з конституційним принципом рівності. Рішення очікується лише за кілька місяців, але вже зараз справа викликає жвавий інтерес у політичних та економічних колах. У Німеччині щороку через спадщину та дарування переходить від 200 до 400 мільярдів євро. У 2025 році держава отримала від податку на спадщину 21,4 мільярда євро.
Податок на спадщину сплачує кожен, хто отримує майно після смерті іншої людини. Це можуть бути гроші, нерухомість, цінні папери, ювелірні вироби або частки в компаніях. Ставка залежить від ступеня споріднення та вартості спадку і коливається від 7 до 50 відсотків. Чим більший спадок і чим далі родич, тим вищий податок. Водночас більшість спадків залишається в межах неоподатковуваного мінімуму: подружжя може успадкувати до 500 тисяч євро, діти — до 400 тисяч євро без сплати податку. Батьківський будинок також можна успадкувати без податку, якщо прожити в ньому щонайменше десять років і площа не перевищує 200 квадратних метрів.
Ключове питання стосується пільг для бізнес-активів. В Німеччині підприємницьке майно може бути звільнене від податку на спадщину на 85 відсотків, якщо спадкоємець продовжує вести справу щонайменше п’ять років. Повне звільнення можливе за умови збереження активів протягом семи років та виконання додаткових вимог. Ці пільги застосовуються лише до майна вартістю до 26 мільйонів євро. Для більших підприємств існують окремі, часом ще щедріші правила.
Критики наголошують на несправедливості такої системи. Юлія Їрманн із мережі «Податкова справедливість» зазначає, що майно в Німеччині розподілене вкрай нерівномірно, а спадщина та дарування відіграють дедалі більшу роль у його формуванні. Понад половина приватного багатства сьогодні не зароблена, а отримана у спадок. На її думку, щедрі правила для бізнес-активів не лише викликають розподільчі та конституційні застереження, а й гальмують інноваційне підприємництво. Німецька федерація профспілок (DGB) називає ці привілеї «несправедливими» і вимагає їх скасування. Заступник голови DGB Штефан Керцелль зазначає, що спеціальні правила для бізнес-майна є найбільшою податковою субсидією в урядовому звіті про субсидії. Лише цього року вони коштували майже дев’ять мільярдів євро. «Ці гроші вкрай потрібні для важливих інвестицій в освіту, інфраструктуру та соціальну безпеку», — наголошує він.
Натомість Федерація німецької промисловості (BDI) захищає пільги. Висока вартість підприємства не означає, що спадкоємці мають відповідні ліквідні кошти, аргументує об’єднання. Бізнес-активи часто вкладені в машини чи будівлі на довгий строк. Тому податкові пільги — це не особистий привілей спадкоємців, а інструмент збереження цілісності підприємств.
Це не перший випадок, коли Конституційний суд займається цим питанням. Наприкінці 2014 року суд визнав тодішні пільги занадто широкими. Він підтвердив, що звільнення бізнес-майна від податку на спадщину загалом допустиме для збереження підприємств, але конкретні правила є непропорційними, якщо поширюються на великі компанії без перевірки потреби. Тепер суд перевірить, чи Берлін належно виконав вимоги Карлсруе.
Від 2016 року для великих бізнес-активів діє «перевірка потреби у звільненні». Згідно з нею, податок на спадщину та дарування для майна вартістю понад 26 мільйонів євро може бути скасований, якщо спадкоємець доведе, що неспроможний сплатити його з власних коштів. Однак ця норма також зазнає критики. Колишній генеральний секретар СДПН Кевін Кюнерт, який нині працює в русі «Фінансова зміна», заявив у Карлсруе, що перевірка потреби «запрошує до махінацій з розрахунками». Вона не питає, що необхідно для захисту підприємств і робочих місць, а лише чи є підприємець ліквідним. Якщо той заздалегідь переведе гроші в інше місце на звітну дату, податковий борг зникає безслідно. «Це обурює багатьох людей», — сказав Кюнерт.
Голова суду Штефан Гарбарт на початку засідання зазначив, що справа знову порушує питання про межі, які Основний закон ставить перед законодавцем у формуванні виняткових правил. Рішення суду може мати далекосяжні наслідки для бюджету та підприємницького середовища Німеччини.
11